
När statsskulden skenar: fallet Frankrike
Analys. Drunknar världen i skulder? Frågan är akut när räntorna globalt stiger och rika länder har gigantiska statsskulder. Upploppen i Frankrike visar hur dåliga statsfinanser kan skapa folklig ilska som är mycket svår att dämpa när regeringen måste skära i statsbudgeten och inte har råd med välfärdssatsningar. Just Frankrike uppvisar flera tecken på att vara på väg mot en finanskris. ”Görs inget kommer skulderna att strypa oss”, varnar landets centralbankschef samtidigt som protesterna rasar, skriver Kristian Åström, journalist och ekonomikommentator.
Publicerad: 2026-10-19
På höstmötet för Internationella valutafonden (IMF), förlagt till ett varmt och fuktigt Bangkok, skrädde chefsekonomen Sylvana Tenreyro inte orden.
– Världens ledande ekonomier måste vidta akuta åtgärder. Budgetunderskotten är nu de största sedan covidpandemin, varnade hon.
Visserligen ser världen ut att klara kris efter kris. Den ekonomiska tillväxten är hyfsad sett till omständigheter som krig i Persiska viken med stigande priser på olja och gas. Men skulderna växer i allt snabbare takt. I EU är nu genomsnittet över 80 procent av bruttonationalprodukten (BNP), Japan toppar med 204 procent och USA har en statsskuld på 124 procent, i nivå med hur det såg ut efter andra världskriget. Även Kinas skuld ökar. Dystra rekord!
Stora ekonomier riskerar att på sikt komma in i en skuldspiral och situationen kan bli ohanterlig.
Under hösten har de långa räntorna på den internationella kapitalmarknaden stigit kraftigt. Det betyder att de växande skulderna blir alltmer betungande att finansiera.
Franska upplopp
Bara några timmar efter det att IMF publicerat sin halvårsrapport och konstaterat att läget har försämrats sedan de prognoser som presenterades i våras över underskott och skulder, gav sig hundratusentals människor ut på gatorna i Frankrike.
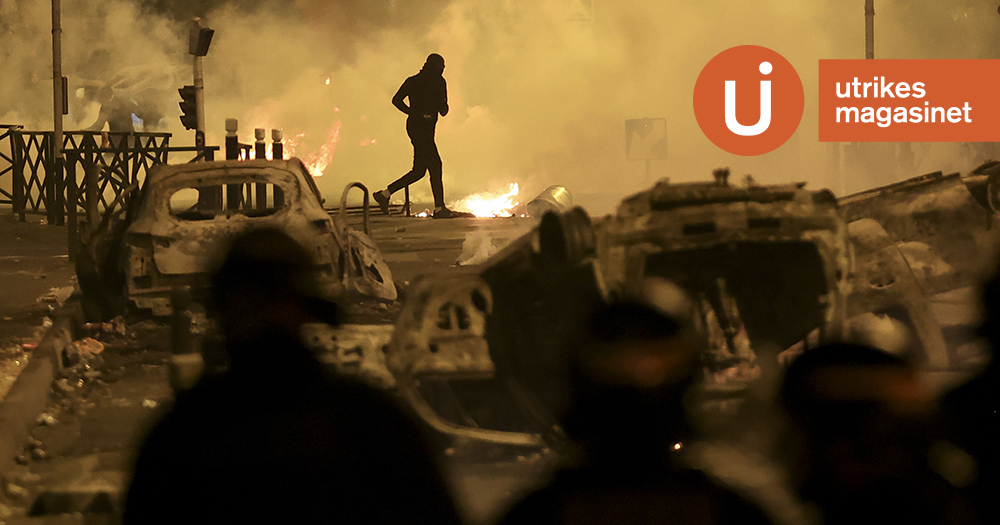
Dagen skulle bli som många andra dagar de senaste veckorna. Stängda skolor och universitet, bilar satta i brand och sönderslagna butiksfönster. Polis använde tårgas och vattenkanoner mot demonstranter i Lyon och Paris och ytterligare personer kunde räknas till de redan tusentals som gripits i upploppen.
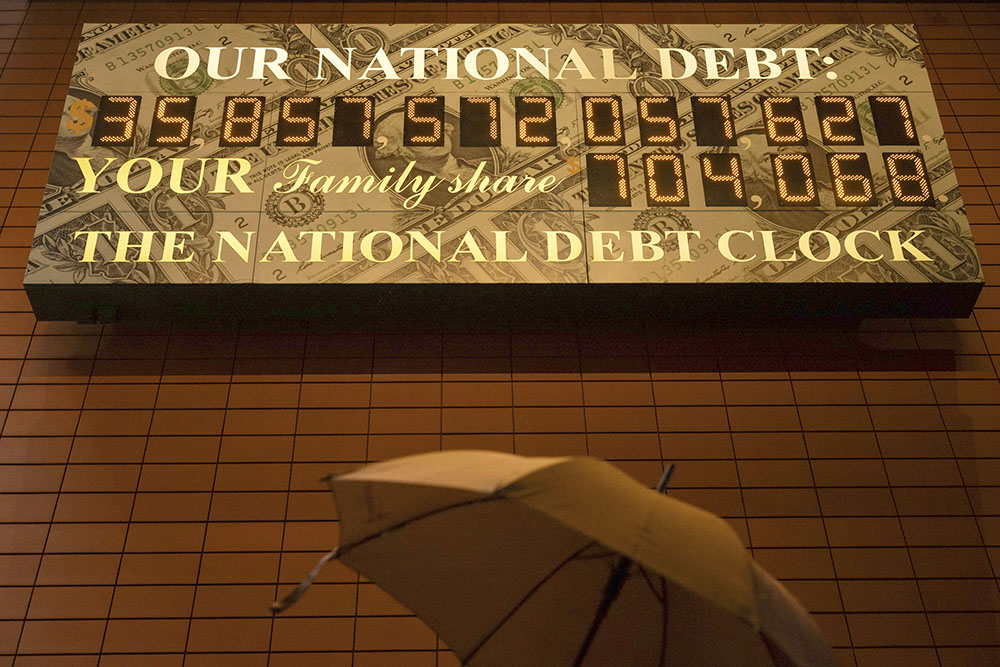 I New York finns en "statsskuldsklocka". När bilden togs, i april 2025, visade den nära 36 tusen miljarder dollar. Nu är skulden uppe i över 40 tusen miljarder. Foto: Yuki Iwamura/AP/TT
Sedan i september har studenter och gymnasieelever protesterat mot ohållbara förhållanden i landets skolor och utbildningssystem: tak som läcker, bord och stolar som saknas i klassrum, lärarlösa lektioner. Och därtill råder olika förutsättningar för skolor i invandrartäta områden jämfört med skolor där barn till mer ekonomiskt välsituerade familjer bor.
Därefter har fackföreningar och andra intressegrupper anslutit med fler krav. Stora väljargrupper är missnöjda med den ekonomiska utvecklingen, med stigande arbetslöshet och nedskärningar i offentlig sektor. Om den tändande gnistan var skolor i förfall, så kan en djupare orsak sökas i en trendmässigt svag tillväxt och en stat med allt sämre finanser.
– Utgifterna för att underhålla statsskulden ökar i år med 25 procent och nu spenderar vi mer på att betala för skulden än till att utbilda våra barn eller försvara vårt land, konstaterade finansminister Roland Lescure tidigare i år.
Misstror Le Pen
Regeringen planerar besparingar på motsvarande nästan 480 miljarder kronor, men det är långt ifrån tillräckligt för att vända trenden. Dessutom är det högst osäkert hur och i vilket skick statsbudgeten klubbas. Stora väljargrupper motsätter sig försämringar, parlamentet är splittrat och partierna fokuserar nu alltmer på nästa års presidentval.
Den franska ytterhögerns ledare Marine Le Pen, som leder i opinionsmätningarna inför presidentvalet, avfärdar regeringens förslag. För att framstå som en trovärdig kandidat har hon lovat att minska statens utgifter.
Men marknaden misstror henne. Idéer som att ta bort förmåner för utländska medborgare, vilket kräver konstitutionella reformer, och att ensidigt halvera Frankrikes bidrag till EU-budgeten, ses som orealistiska. Samtidigt lovar hon väljarkåren stora skattesänkningar och sänkt pensionsålder – vilket är svårt om man vill få ned ett stort budgetunderskott.
 Tokyo, Japans ekonomiska, finansiella och politiska hjärta. Den japanska statsskulden är den största av de rika ländernas räknat i procent av BNP. Foto: Mark Schiefelbein/AP/TT
Chefsekonomen på en av Europas största kapitalförvaltare, det tyska försäkringsbolaget Allianz, kallar Le Pens förslag för ”voodoo-ekonomi”.
Radikalvänsterns presidentkandidat Jean-Luc Mélenchon, som ligger tvåa i opinionsmätningarna, rasar mot regeringens nedskärningar och har luftat tankar om att centralbanken, som innehar stora mängder statsobligationer, ska ”bränna upp papprena”.
Macrons misslyckande
I så fall skulle centralbanken finansiera statens underskott, vilket strider mot den europeiska valutaunionens regelverk. Förslaget är så vildsint att få har tagit det på allvar, men marknaden ser det som ett uttryck för den polarisering och oförutsägbarhet som råder i fransk politik.
Historien bakom de svaga franska statsfinanserna har många likheter med länder som är i samma situation: svaga regeringar, splittrad väljarkår, åldrande befolkning med ökande kostnader för sjukvård och pensionssystem och ingen eller låg tillväxt i ekonomin. Men det finns också sådant som gör att Frankrike särskiljer sig.
När Emmanuel Macron tillträdde som president 2017 sågs han som en ung reformator. Inför presidentvalet hade Macron publicerat en bok med titeln Révolution. Han lovade att ta tag i och lösa alla de strukturella problem som plågat fransk ekonomi.
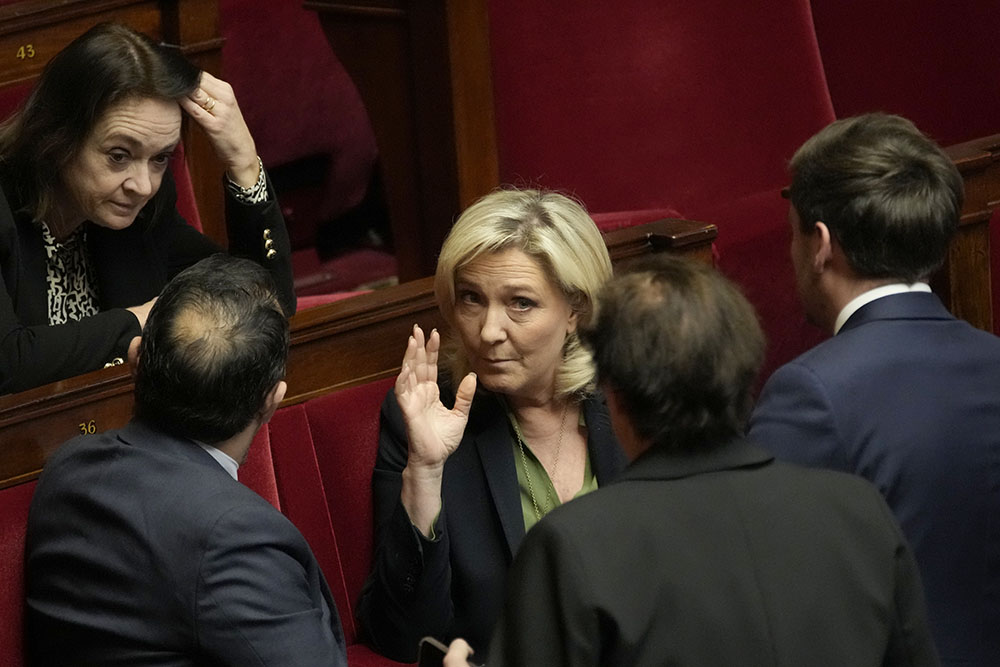 Ytterhögerns ledare Marine Le Pen lovar skattesänkningar och sänkt pensionsålder, fastän budgetunderskotten och statsskulden är så pass stora. Foto: Christophe Ena/AP/TT
Men efter nästan tio år vid makten har problemen i stället samlats till vad en del analytiker ser som en systemkris.
Macron har sänkt skatterna för företag och höginkomsttagare och lättat på arbetslagstiftning för att få i gång småföretagande och investeringar. Men tillväxten har varit svag och en del av skattesänkningarna har tagits tillbaka. Samtidigt har han misslyckats med att reformera pensionssystemet, som är den största utgiftsposten i budgeten.
Att höja pensionsåldern från 62 till 64 år var vida impopulärt och väckte liv i den franska protestkulturen med stora gatudemonstrationer. När Macron förlorade sin majoritet i nationalförsamlingen valde en majoritet av parlamentsledamöterna att böja sig för missnöjet och pausade reformen.
Statsskulden närmar sig nu 120 procent av BNP och budgetunderskottet i år väntas landa på över 5 procent av BNP – att jämföra med EU:s regler som tillåter högst 60 respektive 3 procent.
Instabila regeringar
Men problemen sträcker sig längre tillbaka än Macrons presidenttid. Skulduppbyggnaden har skett successivt.
Under många år kunde skulden någorlunda balanseras med tillväxten i ekonomin. Men de senaste 15 åren har det gått snabbt utför. Finanskris, covidpandemi och rusande priser på olja och gas i samband med Rysslands invasion av Ukraina, och nu senast kriget i Persiska viken, har parerats med stora stödpaket till hushåll och företag.
Till detta ska läggas satsningar på klimatanpassning och kraftig upprustning av försvaret. Utmaningarna har varit liknande för många länder, som till exempel Sverige, men skillnaden är att Frankrike inte lyckades få ned budgetunderskotten mellan kriserna, utan statsskulden fortsatte att växa.
 Frankrike kunde inte få ner underskotten mellan alla stora kriser. Illustration: Shutterstock/TT
Sedan valet 2022 styrs Frankrike av minoritetsregeringar. Efter nyvalet 2024 har de politiska motsättningarna ökat och tre premiärministrar avlöst varandra. Utrymmet för att genomföra smärtsamma reformer har varit ytterst begränsat.
En regeringstjänsteman i Paris som vill vara anonym beklagar med uppgiven ton den slappa och starkt politiserade budgetprocessen.
– Först kommer man överens om intäkterna. Regeringen är svag och måste kompromissa. Eftergifterna handlar oftare om att sänka än att höja skatter. Därefter enas man om utgifterna. Det är lättare att få majoritet för ökade utgifter än motsatsen.
Resultatet är ständiga budgetunderskott.
Men det ska tilläggas att oavsett konjunktur, färg på regering och president eller huruvida en premiärminister har en majoritet bakom sig i parlamentet, finns en lång historia med underskott. Frankrike har inte haft ett överskott i budgeten sedan 1974.
Epicentrum för oro
Inför presidentvalet i vår ser de ekonomiska problemen ut att fördjupas. Stigande bensinpriser, svag tillväxt, arbetslöshet och missnöje med försämringar i välfärdssystemet har öppnat för politisk kortsiktighet och populism.
Detta ser aktörerna på finansmarknaderna som har börjat känna tilltagande oro över vad skulderna kan leda till.
Därför har skillnaden ökat mellan vad Frankrike och Tyskland, som har lägre skuld, måste betala för att låna på den internationella kapitalmarknaden. Den franska staten har under hösten betalat till och med mer än Italien och Grekland, som båda har större statsskuld och sämre kreditbetyg.
Frankrike har blivit obligationsmarknadens epicentrum för oro över ökande statsskulder.
Men det finns fler förklaringar till varför långräntorna har gått upp än enskilda länders stora statsskulder och politisk osäkerhet.
Långräntorna har stigit globalt och bakom den uppgången finns ett ökat lånebehov i världen.
 Investeringarna i AI är enorma, och finansieras med lånade pengar. President Emmanuel Macron (t v) kunde här glädjas åt att Microsoft och dess vd Brad Smith 2024 meddelade att företaget satsade 4 miljarder euro på AI i Frankrike. Foto: Thibault Camus/AP/TT
Den pågående AI-utbyggnaden kräver enorma investeringar. Många länder rustar samtidigt upp sitt försvar. Både AI-utbyggnaden och försvarskostnaderna finansieras till stora delar med lånade pengar. Det betyder att efterfrågan på krediter ökar och när efterfrågan ökar på en vara brukar priset stiga. I det här fallet är varan pengar och priset är räntan.
Därtill har inflationen stigit på grund av ökande energipriser och en förstärkt konjunktur, driven av just AI-satsningarna. Centralbanker som europeiska ECB, amerikanska Fed och deras motsvarighet i Japan har höjt sina styrräntor, Bank of England väntas följa efter för att på sikt dämpa inflationstrycket. Detta bidrar också till ökande lånekostnader.
Spridningsrisk
I EU finns flera länder med stora budgetunderskott.
Det mest allvarliga, sett ur ett EU-perspektiv, är ifall marknadens oro sprider sig till att omfatta statspapper från andra stora och hårt skuldsatta ekonomier som till exempel Italien.
Skulle det ske är en ny eurokris under uppsegling. Förra gången intervenerade ECB och köpte stora mängder statspapper för att få ned räntorna. Men det skedde parallellt med stränga krav på hårda reformer i de drabbade staterna, som fått öknamnet Pigs-länderna (Portugal, Italien, Grekland och Spanien, tidigare även Irland).
För Frankrike skulle det vara en prestigeförlust som vore svår att acceptera. Paris inflytande i EU skulle minska och nästa president skuggas av förödmjukelsen – en blek efterträdare till en president som har försökt framstå som Europas självlysande ledare.